 Зарина Рахимова
Аналитики Института экономики энергетики и финансового анализа (IEEFA) в отчете, опубликованном в ноябре 2026 года, оценили финансовые перспективы проектов по улавливанию и хранению углерода (CCS) в канадской провинции Альберта. Автор исследования, финансовый аналитик Марк Калега, пришел к выводу, что новые государственные меры поддержки отрасли создают противоречивые экономические условия и перекладывают значительную часть финансовых рисков на налогоплательщиков.
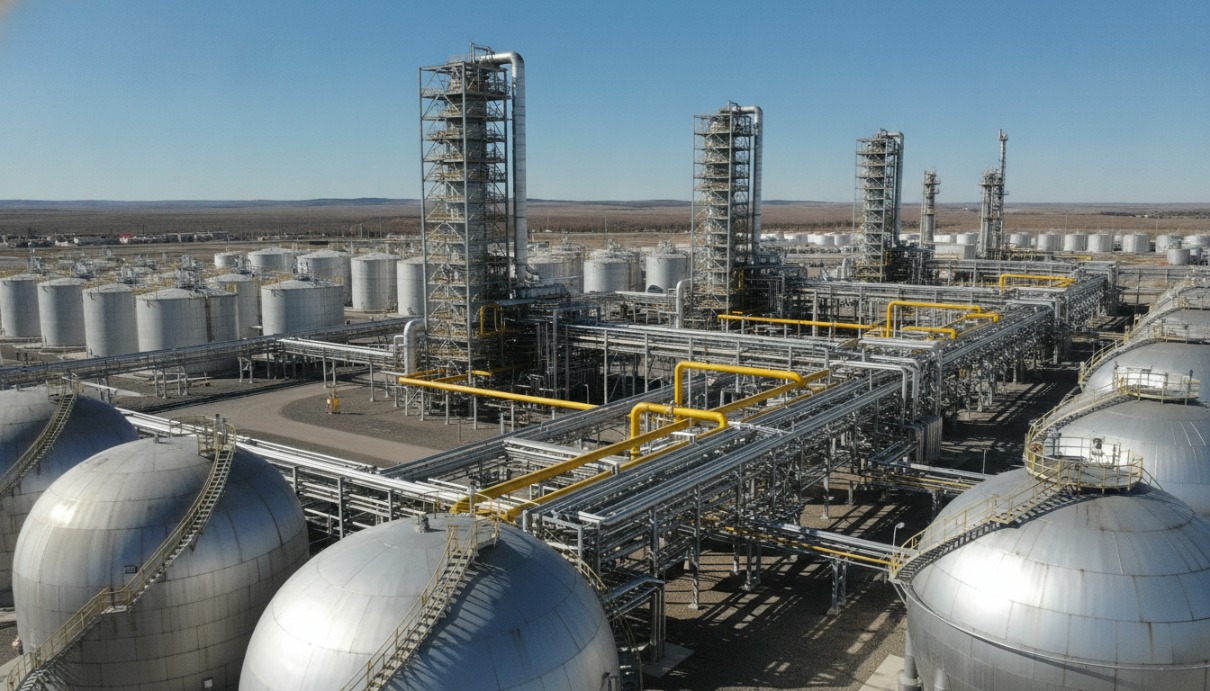
В мае 2026 года федеральное правительство Канады и власти Альберты подписали соглашение о реализации обновленных правил углеродного регулирования, а в июле того же года был заключен трехсторонний меморандум с участием объединения «Альянс нефтеносных песков», ранее известного как альянс Pathways, на компании которого приходится более 95% добычи нефти в стране. Несмотря на стремление властей стимулировать декарбонизацию, пересмотр отдельных регуляторных механизмов способен ослабить рыночный спрос на углеродные кредиты и ограничить доходы операторов установок по улавливанию углекислого газа.
Основным источником выручки для проектов CCS остается продажа углеродных кредитов, которые промышленные предприятия покупают для выполнения обязательств в рамках провинциальной системы TIER. Согласно новому графику, базовая цена на углерод вырастет с 95 канадских долларов за тонну в 2026 году до 115 долларов в 2030 году и достигнет 140 долларов к 2040 году. Предыдущий план предусматривал рост показателя до 170 долларов уже к 2030 году, то есть целевой ориентир снизился примерно на 32%. Поскольку компании-загрязнители могут вносить платежи в специальный фонд по этой базовой ставке вместо покупки кредитов у проектов CCS, пересмотр графика снижает потолок потенциальной выручки отрасли. При этом реальные рыночные котировки остаются существенно ниже: в июле 2025 года кредиты торговались чуть дороже 30 канадских долларов за тонну.
Для сглаживания ценовой нестабильности власти Канады и Альберты планируют с 2030 года внедрить механизм углеродных контрактов на разницу, гарантирующий минимальную стоимость кредитов на уровне от 60 долларов за тонну с повышением до 110 долларов к 2040 году. Программа рассчитана на покрытие до 75 миллионов тонн сокращенных выбросов, а максимальный объем обязательств федерального и провинциального бюджетов ограничен суммой по 600 миллионов канадских долларов с каждой стороны. В IEEFA отмечают, что этот инструмент не гарантирует полную окупаемость: при большом разрыве между рыночной и гарантированной ценой выделенный лимит финансирования может закончиться досрочно, а ценовые риски перейдут на государственный бюджет.
Дополнительное давление на рынок может оказать запуск программы прямых инвестиционных кредитов TIER, позволяющей компенсировать до 50% капитальных и операционных затрат одобренных проектов. В отличие от стандартных углеродных кредитов, новые инструменты выдаются за вложение средств, а не за подтвержденное улавливание и захоронение углекислого газа, и способны поступать на рынок еще до запуска оборудования. Одновременно трехсторонний меморандум предусматривает замедление ежегодного ужесточения нормативов выбросов для участников «Альянса нефтеносных песков» с 2% в 2027 году до 1% в период с 2031 по 2040 год при выполнении целевых показателей. Эксперты предупреждают, что сочетание этих мер может усугубить профицит рынка, где к июлю 2026 года уже накопилось 46 миллионов тонн неиспользованных кредитов – более чем в три раза больше расчетного объема обязательств за 2025 год.
Анализ отчетности двух действующих в Альберте промышленных объектов – комплекса Quest и углеродной магистрали ACTL – также показывает сохранение операционных рисков. После пиковых значений 2022 года, когда затраты на улавливание тонны газа достигали 75 долларов на Quest и 65 долларов на ACTL, расходы временно снизились благодаря удешевлению электроэнергии и топлива в 2023–2024 годах. Однако в 2025 году издержки снова пошли вверх: на ACTL они составили около 37,4 канадского доллара за тонну против 37,1 доллара годом ранее, а на Quest увеличились на 11% – с 35,4 до 39,2 доллара за тонну на фоне 15-процентного снижения чистого объема уловленного газа. Учитывая, что за время работы объектов с 2016 и 2020 годов удельные расходы выросли на 13% и 23% соответственно, а энергетические рынки сталкиваются с нестабильностью из-за конфликта вокруг Ирана, долгосрочная рентабельность проектов остается уязвимой.
В заключении отчета подчеркивается, что крупномасштабное применение технологий улавливания углерода по-прежнему критически зависит от внешних субсидий. Аналитики считают, что при сохранении государственной поддержки объем бюджетных рисков должен быть строго ограничен, а выплаты следует привязывать исключительно к проверяемым результатам – фактическому сокращению выбросов, стабильной работе установок и надежному постоянному захоронению газа, оставляя финансовую ответственность на компаниях-загрязнителях.